Imposta di successione dal 2025: cosa cambia e che legge vale
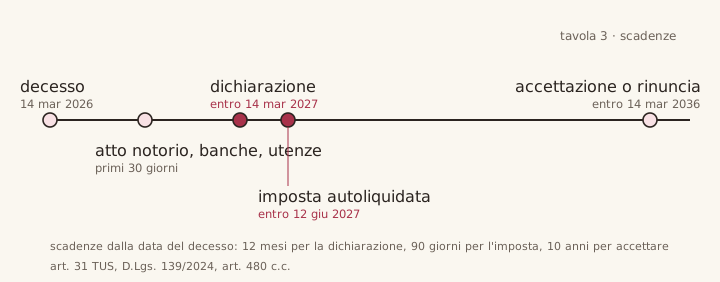
Quando la persona è mancata a partire dal 1° gennaio 2025, gli eredi calcolano l'imposta di successione e la scrivono nella dichiarazione. Entro 90 giorni devi pagare l'imposta: il termine parte dall'ultimo giorno in cui è possibile presentare la dichiarazione. Le percentuali (aliquote) non cambiano, e nemmeno la parte di eredità non tassata (franchigia), che resta come prima.
- Riguarda i decessi
- dal 1° gennaio 2025 in poi
- Pagamento
- entro 90 giorni dalla scadenza per la dichiarazione
- Rate
- a partire da 1.000 €
Imposta di successione dal 2025: cosa cambia
Fino al 2024 la dichiarazione la presentavano gli eredi; l'Agenzia delle Entrate poi calcolava l'imposta e mandava l'avviso con l'importo da pagare. Se il decesso è avvenuto dal 1° gennaio 2025 o in una data successiva, il calcolo spetta agli eredi: indicano l'importo dovuto e lo versano senza attendere avvisi (fonte: Agenzia delle Entrate, imposte da versare).
- Entro 12 mesi dalla data della morte presenti la dichiarazione, e poi hai altri 90 giorni per pagare l'imposta.
- Il pagamento a rate è possibile se devi almeno 1.000 €. Devi pagare subito il 20 %. Il resto va in rate, una ogni tre mesi: se devi fino a 20.000 €, sono 8 rate al massimo, se devi di più arrivi a 12 rate al massimo.
- Non cambia quanto si paga: le percentuali sono le stesse di prima e anche la parte di eredità non tassata.
Successione: che legge vale?
È il giorno della morte a contare, non quello in cui presenti la dichiarazione. Se la persona è morta nel 2003, valgono le regole del 2003 anche quando la dichiarazione la presenti oggi. «testo unico» è il nome con cui la tabella indica la legge sulle successioni del 1990, valida ancora oggi.
| Data del decesso | Legge che si applica | Si paga l'imposta? |
|---|---|---|
| fino al 31 dicembre 1990 | la legge del 1972 (D.P.R. 637/1972) | sì, con le regole di allora |
| dal 1° gennaio 1991 al 24 ottobre 2001 | testo unico (D.Lgs. 346/1990) | sì |
| dal 25 ottobre 2001 al 2 ottobre 2006 | legge 383/2001, che ha tolto l'imposta | no, era stata tolta |
| dal 3 ottobre 2006 al 31 dicembre 2024 | testo unico, di nuovo in vigore dal 2006 (D.L. 262/2006) | sì, la calcola l'Agenzia |
| dal 1° gennaio 2025 | testo unico, cambiato dal D.Lgs. 139/2024 | sì, la calcolano gli eredi |
Fonti citate: imposte da versare dell'Agenzia delle Entrate, testo unico sulle successioni e D.Lgs. 139/2024 (riforma pubblicata in Gazzetta Ufficiale). I cambiamenti di legge fra 2001 e 2006 sono spiegati dal notaio Busani.
Le aliquote e le franchigie
| Chi riceve | Aliquota | Franchigia per erede |
|---|---|---|
| Coniuge e parenti diretti: figli, nipoti, genitori, nonni | 4 % | 1.000.000 € |
| Fratelli e sorelle | 6 % | 100.000 € |
| Zii, cugini e figli di fratelli e sorelle, oltre a suoceri, cognati, generi e nuore | 6 % | nessuna |
| Tutti gli altri | 8 % | nessuna |
Fonte: aliquote e franchigie dell'Agenzia delle Entrate.