Calcolo tasse di successione
Rispondi a cinque domande e scopri quanto devi versare, case comprese, e entro quale termine presentare la dichiarazione all'Agenzia delle Entrate. Le regole applicate al calcolo sono quelle in vigore nel 2026.
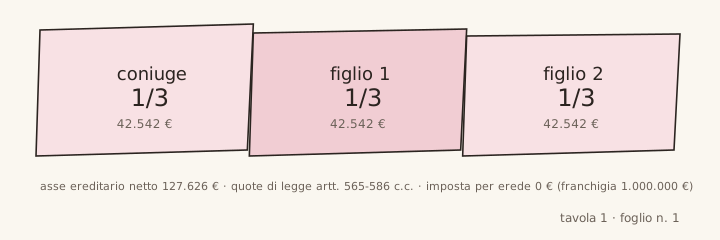
Riepilogo per ciascun erede
| Erede | Quota | Valore ricevuto | Franchigia | Imposta |
|---|
Le scadenze della successione
Modalità di presentazione
In ogni caso, le imposte non cambiano. Cambiano soltanto chi prepara la dichiarazione e il costo del servizio.
- Modulo precompilato dell'Agenzia delle Entrate. Per farlo da solo: gratis, serve SPID o CIE.
- Rivolgendoti a un CAF o a un patronato, si paga: le tariffe cambiano da sede a sede.
- A parcella, da un commercialista o da un notaio.
Aliquote e franchigie per il 2026
La franchigia è la parte di eredità per cui non devi pagare nulla. Aliquota: la percentuale di imposta che si applica alla parte restante. Coniuge e figli devono pagare il 4 % soltanto sulla quota superiore a 1.000.000 € per ciascuno. Di conseguenza, la maggior parte delle famiglie non deve alcuna imposta di successione. Tuttavia, se l'eredità comprende una casa, le relative imposte devono comunque essere versate.
| Chi riceve | Aliquota | Franchigia per erede |
|---|---|---|
| Coniuge e parenti diretti: figli, nipoti, genitori, nonni | 4 % | 1.000.000 € |
| Fratelli e sorelle | 6 % | 100.000 € |
| Generi e nuore; suoceri e cognati; figli di fratelli e sorelle; zii e cugini | 6 % | nessuna |
| Tutti gli altri | 8 % | nessuna |
| Erede con disabilità grave riconosciuta (legge 104) | come sopra | 1.500.000 € |
Le aliquote e le franchigie sono fissate dalla legge sulle successioni (D.Lgs. 346/1990, art. 7). Fonte: Agenzia delle Entrate.
Le tasse sulla casa
Ricevendo una casa o un terreno, devi pagare anche l'imposta ipotecaria e quella catastale. Queste imposte servono a far comparire gli eredi come intestatari dell'immobile nei registri pubblici. Il versamento è comunque obbligatorio, anche quando l'imposta di successione è pari a zero.
- Le agevolazioni prima casa richieste da almeno un erede rendono fisse le due imposte: 200 € + 200 €
- Per gli altri immobili, le imposte corrispondono al 2 % + 1 % del valore catastale, cioè il valore indicato nel catasto. Per ciascuna imposta valgono almeno 200 €.
- Due piccole spese fisse si applicano per ogni conservatoria coinvolta (ufficio dei registri immobiliari): bollo e tassa ipotecaria, 85 € + 120 €
La fonte è la guida alla dichiarazione di successione dell'Agenzia delle Entrate.
Domande frequenti
Qual è il termine per presentare la dichiarazione? Hai 12 mesi, contati dalla data della morte. Se devi pagare un'imposta, hai altri 90 giorni dalla scadenza per versarla.
Si può pagare a rate? Il pagamento a rate è possibile dall'importo di 1.000 €. Versi subito il 20 %, quindi il resto in massimo 8 rate, con una rata ogni tre mesi. Se quanto devi supera i 20.000 €, il numero di rate può arrivare fino a 12.
A chi spetta calcolare l'imposta? Se la persona è mancata dal 1° gennaio 2025 in poi, spetta a te o a chi ti aiuta fare il calcolo nella dichiarazione e versare l'imposta senza attendere un avviso. Questa pratica prende il nome di autoliquidazione. Per le persone decedute prima di quella data, l'Agenzia delle Entrate effettua il calcolo. Poi ti invia un avviso con l'importo dovuto.